Inteligencia de inversión · Colombia primero
El futuro
tiene fundamentos.
Investiga empresas colombianas con análisis financiero profundo, explicaciones claras y fuentes identificables.
Comprende los negocios detrás de los números.
En desarrollo · Acceso privado
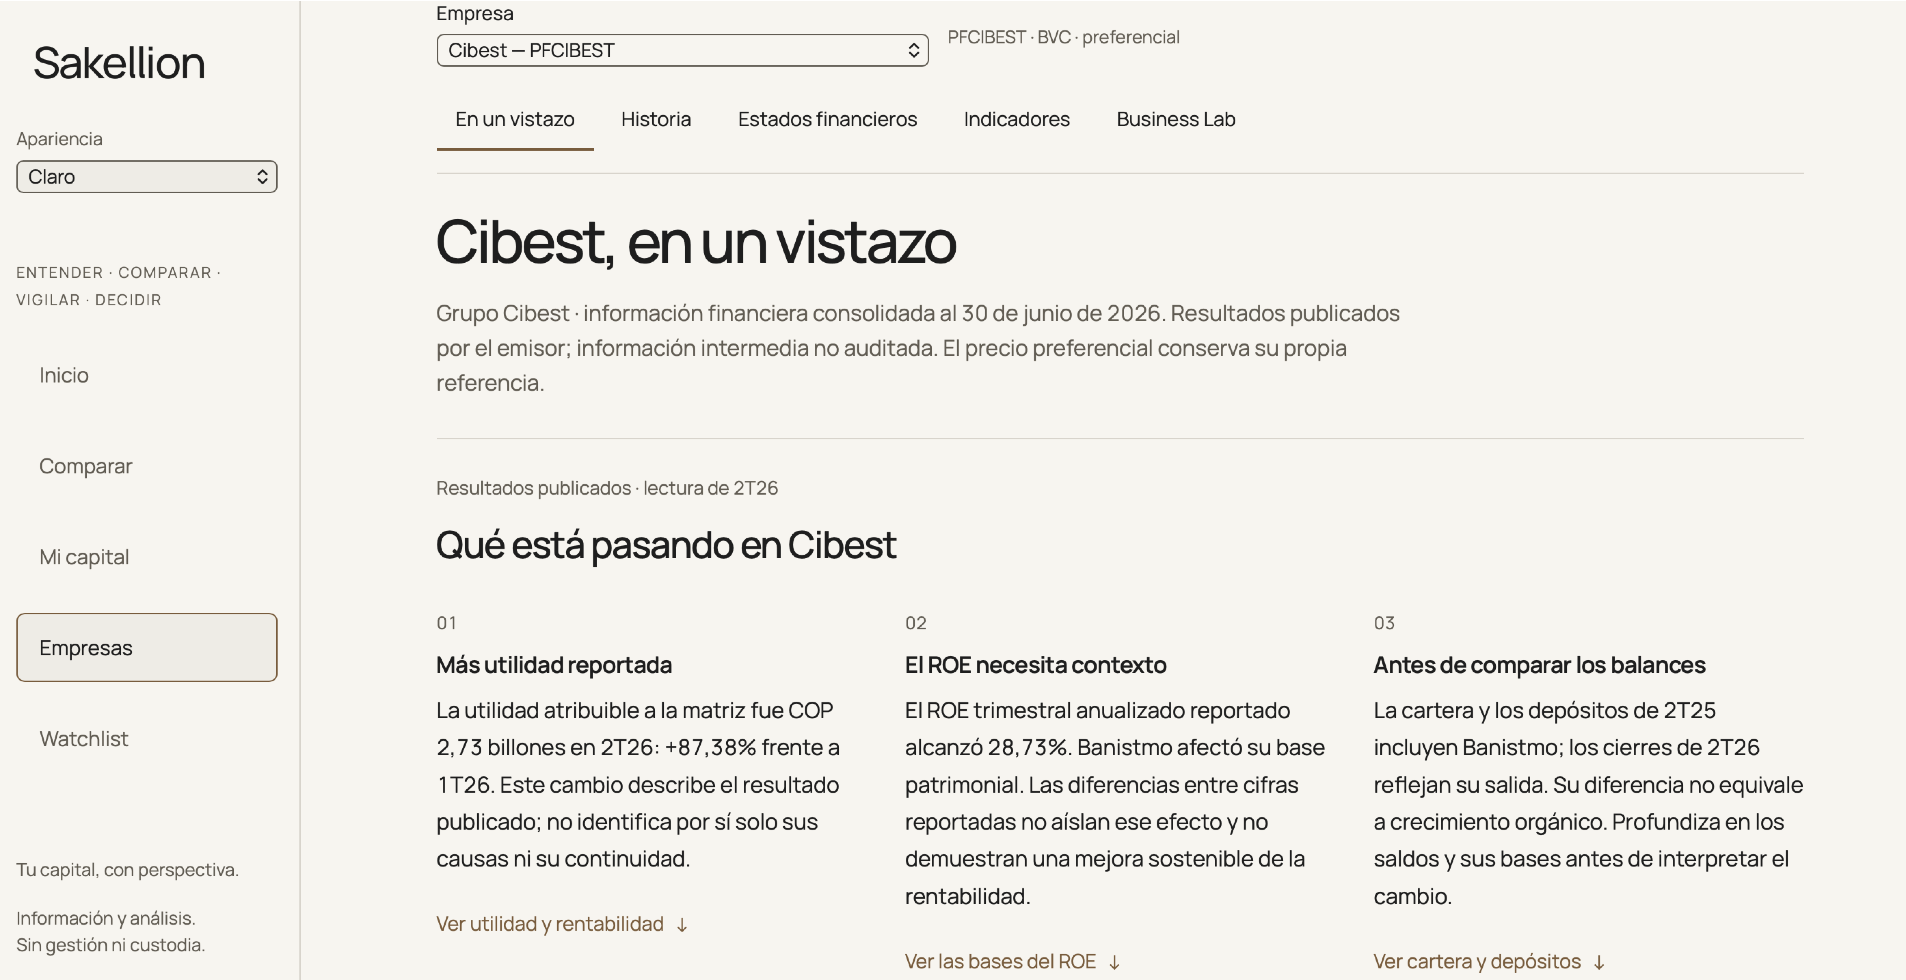
Interfaz en español. Información consolidada intermedia no auditada. Captura histórica; no es una vista en tiempo real.
Un caso real
de investigación.
Del resultado reportado a su contexto y fuente.
Ejemplo editorial; sin afiliación con el emisor.
01 / La pregunta detrás del dato
Una cifra no cuenta
toda la historia.
Una utilidad mayor no explica, por sí sola, cómo cambió el negocio. Para comprender el resultado, revisa los períodos, el contexto empresarial y la evidencia.
- Información dispersa.
- Resultados que necesitan interpretación.
- Indicadores que requieren contexto.
02 / Sakellion Lens
¿Más utilidad significa
un mejor negocio?
Una lectura guiada de Cibest. Abre cada paso para pasar de la cifra al contexto y a su fuente.
Lectura editorial · Cibest
Variación de la utilidad atribuible a la matriz
+87,38 %
2T26 frente a 1T26 · Grupo Cibest consolidado
Variación trimestral. Resultados intermedios no auditados.
Un cambio reportado, no una conclusión de inversión.
Fuente: resultados 2T26 · Form 6-KLa cifra¿Qué cambió?
La utilidad atribuible a la matriz aumentó frente al trimestre anterior. El dato describe un resultado; por sí solo no explica sus causas ni su continuidad.
| Período | Utilidad atribuible a la matriz |
|---|---|
| 1T26 | 1.457.111 |
| 2T26 | 2.730.344 |
El contexto¿Qué conviene investigar?
El reporte registra la salida de Banistmo y cambios en el patrimonio. Revisa la base del ROE antes de interpretar la rentabilidad; no atribuyas todo el cambio a un solo factor.
Más utilidad reportada no demuestra, por sí sola, una mejora sostenible del negocio.
La fuente¿Dónde puedes comprobarlo?
Consulta el resumen de resultados consolidados del emisor. Distingue el trimestre de los saldos al cierre y revisa las notas antes de comparar.
- Emisor
- Grupo Cibest S.A.
- Período
- Trimestre al 30 de junio de 2026
- Documento
- 6-K · Agosto de 2026 · Resultados 2T26
Caso histórico · Trimestre terminado el 30 de junio de 2026. Información consolidada intermedia no auditada. La variación está expresada en porcentaje; las tablas del reporte, en millones de COP. El reporte incluye comparativas pro forma: revisa esa base antes de usar los saldos de la captura. No es una recomendación sobre Cibest.
03 / Tu recorrido de investigación
Primero comprende.
Después, profundiza.
Del panorama del negocio a los estados financieros, con el contexto a la vista.
En un vistazoComprende qué está pasando en la empresa.
Empieza por los principales resultados y una lectura financiera que señala qué cambió y qué conviene investigar.
Ver la experiencia realEn perspectivaExplora sus indicadores y su evolución.
Revisa los históricos y los indicadores disponibles, sin perder de vista el período y los límites de cada comparación.
Estados financierosProfundiza en los números.
Explora resultados, balance y flujos de efectivo según la información disponible para cada compañía.
Las experiencias, métricas e históricos disponibles varían según la compañía y la cobertura de sus fuentes.
04 / Nuestro enfoque
Los números necesitan contexto.
También necesitan fuentes.
- Períodos visibles
- Reconoce a qué fecha o intervalo corresponde una cifra. Un trimestre, un acumulado y un saldo al cierre cuentan cosas distintas.
- Contexto empresarial
- Ten presentes adquisiciones, ventas de negocios y cambios contables que puedan afectar la comparación.
- Evidencia identificable
- Vuelve a las fuentes disponibles y verificadas para contrastar el resultado y reconocer sus límites.
Sakellion ofrece información y herramientas de análisis. No constituye asesoría personalizada de inversión ni garantiza resultados.
05 / Conoce Sakellion
Investiga con
mayor claridad.
Estamos desarrollando Sakellion para quienes quieren comprender mejor las empresas detrás de sus inversiones.
Actualmente en acceso privado.
Solicitar una demostración privadaLa solicitud se envía por correo al fundador. La demostración se coordina personalmente; no supone registro ni acceso inmediato.
[email protected]